Mostrando entradas con la etiqueta b. Política de Rajoy: el rescate. Mostrar todas las entradas

7.10.26

El PP de M. Rajoy trajo los fondos buitres a España, así de sencillo... rescatar los bancos no le bastó a la pareja M. Rajoy-Guindos. Había que sacar de los balances bancarios las montañas de ladrillo acumuladas durante la fiesta. En 2012 se creó la Sociedad de Gestión de Activos Procedentes de la Reestructuración Bancaria (SAREB), el llamado “banco malo”, que recibió enormes cantidades de préstamos e inmuebles problemáticos... Bancos, cajas y SAREB tenían ahora una misión urgente: vender a precio de saldo... aparecieron compradores. Los nombres acabarían haciéndose familiares: Blackstone, Cerberus, Lone Star, Apollo, Colony, Goldman Sachs. Grandes fondos internacionales especializados en localizar activos depreciados, comprarlos cuando su propietario necesita venderlos y obtener de ellos la mayor rentabilidad posible... mientras Rajoy modificaba algunas de las normas fundamentales que regulaban la inversión inmobiliaria y el alquiler: las SOCIMI pasaron a tributar solo al 0%; el efecto práctico fue convertir a España en un paraíso fiscal para la inversión inmobiliaria a gran escala, facilitando que fondos como Blackstone, Goldman Sachs o Colony Capital adquirieran carteras masivas de vivienda... la segunda gran reforma fue la Ley 4/2013 con la que introdujo la precarización masiva del alquiler, y modificó el procedimiento de desahucio por impago para agilizar el lanzamiento. Los resultados de los desahucios los estamos viendo ahora... fueron leyes, balances, impuestos, compraventas y decisiones políticas perfectamente documentadas. España rescató a sus bancos porque tenían demasiado ladrillo. Después facilitó la venta de aquel ladrillo a inversores capaces de comprarlo por paquetes. Y ahora descubre que la vivienda constituye uno de sus mayores problemas sociales... El resultado está a la vista: España, “socimizada”, con un parque de vivienda convertido en activo financiero, alquileres disparados y una generación entera condenada a la pobreza (Manuel Peinado Lorca)

"El PP de M. Rajoy trajo los fondos buitres a España, así de sencillo.

La historia empezó en 2008, aunque entonces todavía no sabíamos exactamente qué historia era. Durante años nos habían explicado que España era rica porque construía muchas casas y que las casas eran caras porque España era rica. El razonamiento tenía la ventaja de ser circular y, mientras los bancos prestaban dinero, funcionaba estupendamente. Luego dejó de funcionar.

Cuando en 2008 estalló la burbuja inmobiliaria, bancos y cajas descubrieron que poseían cantidades enormes de algo que valía mucho menos de lo que figuraba en sus balances. Había pisos sin comprador, urbanizaciones a medio hacer, solares que habían sido tasados como si debajo hubiera petróleo y créditos concedidos a promotores que no podían devolverlos. El milagro español tenía hipoteca.

Hubo que rescatar el sistema financiero. Sobre cuánto costó aquel rescate existe una discusión interminable porque depende de qué se sume. España recibió 41 333 millones de euros del mecanismo europeo destinado a recapitalizar el sector financiero, pero esa cifra no representa el conjunto de los recursos públicos movilizados. Según el Fondo de Reestructuración Ordenada Bancaria (FROB), las ayudas públicas inyectadas en las entidades sometidas a sus procesos de reestructuración, es decir, lo que cayó sobre los hombros de todos los españoles, ascendieron a 70 000 millones.

La cifra exacta importa. Pero importa todavía más lo que se prometió. El 28 de mayo de 2012 el presidente M. Rajoy declaró que no habría «ningún rescate de la banca española». Hubo rescate. Cuando ya no podía negarse, apareció una segunda tranquilidad: aquello no iba a costarnos dinero. Rajoy aseguró que se trataba de «un crédito que va a devolver la banca». Luis de Guindos, ministro de Economía, afirmó sin pestañear que no tendría coste para los ciudadanos.

Años después, con Rajoy sacado a rastras del Gobierno y Guindos forrándose en la vicepresidencia del Banco Central Europeo, hemos podido comprobar que la banca no ha devuelto el rescate en los términos en que se prometió. Los contribuyentes, es decir, ustedes y yo, cargamos con la factura. Lo interesante es lo que ocurrió después.

Porque rescatar los bancos no le bastó a la pareja M. Rajoy-Guindos. Había que sacar de los balances bancarios las montañas de ladrillo acumuladas durante la fiesta. En 2012 se creó la Sociedad de Gestión de Activos Procedentes de la Reestructuración Bancaria (SAREB), el llamado “banco malo”, que recibió enormes cantidades de préstamos e inmuebles problemáticos. Bancos, cajas y SAREB tenían ahora una misión urgente: vender a precio de saldo.

Y, como las moscas a la miel, aparecieron compradores. Los nombres acabarían haciéndose familiares: Blackstone, Cerberus, Lone Star, Apollo, Colony, Goldman Sachs. Grandes fondos internacionales especializados en localizar activos depreciados, comprarlos cuando su propietario necesita venderlos y obtener de ellos la mayor rentabilidad posible. No es una asociación benéfica, desde luego, pero tampoco pretende serlo.

La coincidencia temporal resulta interesante. Mientras el Estado saneaba con dinero público un sistema financiero intoxicado de ladrillo, el Gobierno de M. Rajoy modificaba algunas de las normas fundamentales que regulaban la inversión inmobiliaria y el alquiler.

La primera reforma afectó a las SOCIMI, las Sociedades Anónimas Cotizadas de Inversión en el Mercado Inmobiliario. Mediante la Ley 16/2012 el Gobierno de M. Rajoy reformó profundamente su régimen y estableció algo que merece escribirse sin adjetivos porque el dato se basta por sí solo solo: las SOCIMI dejaron de tributar como sociedades (tipo general del 25%) y pasaron a tributar solo al 0%; el efecto práctico fue convertir a España en un paraíso fiscal para la inversión inmobiliaria a gran escala, facilitando que fondos como Blackstone, Goldman Sachs o Colony Capital adquirieran carteras masivas de vivienda.

España ofrecía en aquellos momentos una combinación peculiarmente atractiva. Había decenas de miles de viviendas, créditos y promociones que bancos y SAREB necesitaban vender; los precios se habían hundido; existía el Gobierno del PP estaba decidido a atraer capital y acababa de reformarse un vehículo de inversión inmobiliaria dotándolo de un régimen fiscal excepcionalmente favorable. Los inversores comprendieron el mensaje.

En 2013 Blackstone dio el pistoletazo de salida: compró 1 860 viviendas de la Empresa Municipal de Vivienda y Suelo de Madrid, que años después han multiplicado su valor por diez.

Por las carteras españolas rondaban ya Lone Star, H.I.G. Capita, Cerberus, Apollo, Colony y Fortress. No habían descubierto de pronto su pasión por la arquitectura española. Habían descubierto precios y rentabilidades.

Ese mismo año llegó la segunda gran reforma. La Ley 4/2013 modificó la Ley de Arrendamientos Urbanos con un título revelador: «Medidas de flexibilización y fomento del mercado del alquiler de viviendas». Flexibilizar es una palabra magnífica porque nunca especifica quién debe hacer las contorsiones. En pocas palabras, esa ley introdujo la precarización masiva del alquiler

Hasta entonces, si se pactaba un contrato de duración inferior, el inquilino podía prolongarlo obligatoriamente hasta cinco años. La reforma redujo ese periodo a tres. La prórroga tácita posterior pasó de tres años a uno. También amplió la posibilidad de que el propietario recuperara la vivienda por necesidad propia o de familiares después del primer año y modificó el procedimiento de desahucio por impago para agilizar el lanzamiento. Los resultados de los desahucios los estamos viendo ahora.

M. Rajoy y de Guindos no son responsables exclusivos de lo que cuesta hoy un piso, pero sus reformas tuvieron una enorme consecuencia porque modificaron el terreno de juego. Gracias a ellas llegaron operaciones de otra escala. En 2017 el Santander vendió a Blackstone unos 30 000 millones de euros en activos inmobiliarios procedentes del Banco Popular. El BBVA transfirió a Cerberus una cartera de unos 13 000 millones. CaixaBank vendió miles de millones en activos problemáticos a Lone Star, y el Sabadell haría lo mismo con otras grandes carteras.

La vivienda había cambiado de naturaleza. Seguía siendo el lugar donde alguien dormía, guardaba los calcetines y discutía sobre quién bajaba la basura, pero también era una clase de activo integrada en carteras internacionales que podían comprarse, agruparse, titulizarse y venderse.

Luis de Guindos contempla ahora el problema desde Fráncfort, como vicepresidente del Banco Central Europeo. Su diagnóstico reciente insiste en la insuficiencia de oferta y advierte contra regulaciones del alquiler que puedan reducirla. En consonancia con su colega Rodrigo Rato, l razonamiento económico es perfectamente reconocible: “es el mercado, amigo”; si aumenta la demanda y la oferta no responde, suben los precios.

El sociólogo del CSIC Javier Gil ha resumido el resultado con una frase deliberadamente provocadora: España se convirtió en un «paraíso» para los especuladores inmobiliarios nacionales e internacionales. Puede discutirse la palabra paraíso. Lo que resulta más difícil discutir es la secuencia.

Primero estalló una burbuja inmobiliaria que dejó al sistema financiero cargado de activos ruinosos. Después se utilizó una cantidad enorme de dinero público para sanearlo, bajo la promesa de que la banca devolvería el dinero. A continuación, se creó la SAREB para sacar ladrillo de los balances, se reformaron las SOCIMI con un tipo del 0% en el Impuesto sobre Sociedades y se flexibilizó la legislación del alquiler. Finalmente llegaron grandes fondos internacionales dispuestos a comprar los activos que bancos, administraciones y SAREB querían vender.

No fue una conspiración. Fue bastante más sencillo: fueron leyes, balances, impuestos, compraventas y decisiones políticas perfectamente documentadas. España rescató a sus bancos porque tenían demasiado ladrillo. Después facilitó la venta de aquel ladrillo a inversores capaces de comprarlo por paquetes. Y ahora descubre que la vivienda constituye uno de sus mayores problemas sociales.

El resultado está a la vista: España, “socimizada”, con un parque de vivienda convertido en activo financiero, alquileres disparados y una generación entera condenada a la pobreza. Quizá no sea una paradoja. Quizá sea simplemente la factura que faltaba por llegar."

 ( , El Obrero, 30/09/26) 

21.8.26

El 'rescate' bancario: El PP "se equivocó" en el coste del rescate bancario. Afirmaron que era "fundamental y prioritario" apoyar a la banca y que en 15 años devolverían "el préstamo". Hasta 2025 hemos perdido 109.093 millones. Y esto no acaba aquí. El quebranto final llegará a los 140.000 millones... todo el sistema bancario, no sólo las Cajas de Ahorro, estaba en situación de insolvencia y requirió de ingentes recursos en ayudas públicas para evitar su caída... además, las ayudas explícitas al sector bancario han superado los 1,7 billones de euros (ayudas públicas en forma de inyecciones de capital, compra de activos, líneas de liquidez, garantías y costes varios)... casi el 51% de las ayudas públicas explícitas del período han ido a los bancos, el 45% a las cajas de ahorro y el 3% a las cooperativas de crédito. Sin este auxilio consistente en financiación concesional y garantías a precios "no de mercado", todo el sector habría colapsado (Carlos Sánchez Mato)

Carlos Sánchez Mato @carlossmato

El PP "se equivocó" en el coste del rescate bancario. Afirmaron que era "fundamental y prioritario" apoyar a la banca y que en 15 años devolverían "el préstamo". Hasta 2025 hemos perdido 109.093 millones. Y esto no acaba aquí. El quebranto final llegará a los 140.000 millones

Sigue en el imaginario colectivo eso de que "el rescate bancario nos costó 60.000 millones de euros". Esa cantidad, en sí misma una burrada, es 49.000 millones inferior al quebranto que ya hemos sufrido y 80.000 millones menos del coste final. Su propaganda triunfa.

Rajoy, De Guindos y todo el PP dijeron por activa y por pasiva que el rescate "para recapitalizar la banca española no tendría coste para los ciudadanos" Diréis que ha sido un error y que creían sinceramente lo que decían. Te mienten.

Sabemos que el gobierno del PP mentía porque lo acreditamos en 2012 cuando se evaluaron las necesidades de capital de la banca. Algunos afirmamos que harían falta al menos 100.000 millones de euros. Simplemente no estábamos a sueldo del sector financiero.

 https://matoeconomia.blogspot.com/2012/09/quien-se-cree-los-test-de-estres.html

El 88% del coste del rescate bancario que hasta 2025 ya hemos sufrido fue causado por cajas de ahorro y el 12% por los bancos. Ese es el motivo para culpabilizar a las primeras de lo ocurrido. Es sencillamente falso.

 Todo el sistema bancario estaba en situación de insolvencia y requirió de ingentes recursos en ayudas públicas para evitar su caída. Hasta el PP presumía en ese momento de evitar con el rescate y las ayudas que se desmoronara.

 Las ayudas públicas implícitas son esenciales para un sector bancario que depende estructuralmente de ellas. Perdón por la auto cita. Lo desarrollé en mi tesis doctoral estudian su papel realizando un estudio del caso español en el período 1980-2019

 https://produccioncientifica.ucm.es/documentos/6543f10075c34262c8ea6c41

 En la última gran crisis, las ayudas explícitas al sector bancario han superado los 1,7 billones de euros, casi el 8% del PIB del período 2008-2025. "Solo" el 6,3% se ha convertido en quebranto. Brutal.

 Casi el 51% de las ayudas públicas explícitas del período han ido a los bancos, el 45% a las cajas de ahorro y el 3% a las cooperativas de crédito. Sin este auxilio consistente en financiación concesional y garantías a precios "no de mercado", todo el sector habría colapsado.

 Ayudas públicas en forma de inyecciones de capital, compra de activos, líneas de liquidez, garantías y costes varios por valor de 1,7 billones. Esas son las que denominamos explícitas que no es el único soporte que recibe la banca. Un 6,3% se ha perdido. Es coste ya sufrido.

 La factura final del rescate bancario no está cerrada. Hasta 2025 el coste sufrido asciende a 109.093 millones de euros, pero la previsión hasta 2032 es que el quebranto se incremente en 30.000 millones más.

 Los gastos financieros del préstamo del MEDE y sobre todo la conversión en deuda pública de los créditos fiscales monetizables y la liquidación de Sareb, el banco malo, elevarán el coste final del rescate bancario a los 140.000 millones. Un "pequeño" error de cálculo el del PP.

Todas las fuentes utilizadas son oficiales. Pero no encontrarás una recopilación de todas esas cifras en una tabla resumen porque no interesa que sepamos el coste del rescate al sector bancario. (...)

  Después de apropiarse las ganancias de la burbuja, nos endosaron el coste de la quiebra. Nada hace pensar que el comportamiento en la próxima crisis vaya a ser diferente. Hasta que decidamos que lo que entre todos sostenemos, es decir, la banca, de todos debe ser.

 10:51 a. m. · 11 ago. 2026 ·34,3 mil Visualizaciones

15.1.26

Las cosas del 'impuesto al sol'... Bélgica confisca a España hasta casi los 850 millones, consolidando a este país como el principal escenario de ejecuciones forzosas contra los activos españoles... El origen de este agujero financiero para las arcas públicas reside en la inseguridad jurídica creada tras la supresión de las ayudas por parte del Gobierno de Rajoy en 2013, rompiendo la fórmula de incentivos que había atraído 70.000 millones de euros en capital extranjero. Actualmente, el Estado español acumula una deuda reconocida con un total de 27 acreedores que asciende a 1.748 millones de euros de principal, a los que se suman más de 522 millones en concepto de intereses, costas judiciales y honorarios (Suelo Solar)

 "La justicia belga ha autorizado el bloqueo de otros 482,4 millones de euros, una cifra destinada a resarcir a los acreedores internacionales que ganaron sus pleitos ante el Ciadi (Banco Mundial). Esta intervención eleva el montante total confiscado por Bélgica a España hasta casi los 850 millones de euros, consolidando a este país como el principal escenario de ejecuciones forzosas contra los activos españoles.

La operación financiera se ha ejecutado mediante la intervención de los créditos que Eurocontrol, el organismo encargado de la gestión de la navegación aérea europea, transfiere periódicamente al gestor estatal español Enaire. Dado que las cuentas operativas de Eurocontrol se encuentran bajo jurisdicción belga, los tribunales de ese país han considerado legítimo inmovilizar dichos fondos para satisfacer la deuda con el fondo OperaFund, que reclama una compensación por la eliminación retroactiva de las primas otorgadas en 2007.

El origen de este agujero financiero para las arcas públicas reside en la inseguridad jurídica creada tras la supresión de las ayudas por parte del Gobierno de Mariano Rajoy en 2013, rompiendo la fórmula de incentivos que había atraído 70.000 millones de euros en capital extranjero. Actualmente, el Estado español acumula una deuda reconocida con un total de 27 acreedores que asciende a 1.748 millones de euros de principal, a los que se suman más de 522 millones en concepto de intereses, costas judiciales y honorarios.

La resistencia del Ejecutivo actual a acatar los laudos internacionales está resultando en una factura creciente para el erario público. Se estima que la demora en los pagos genera un sobrecoste de 207.000 euros diarios (unos 144 euros por minuto). Ante la negativa de pago, los inversores han desplegado una ofensiva global que ya ha encontrado eco en tribunales de Reino Unido, Australia y Estados Unidos, donde se han validado procesos de rastreo y embargo sobre activos estatales, incluyendo sedes diplomáticas y cuentas bancarias, dejando a España en una situación de vulnerabilidad financiera internacional sin precedentes.

El impacto en las empresas públicas y el cerco internacional

1. El factor Enaire: Riesgo operativo y financiero

La elección de Enaire como objetivo de los embargos no es casual. Al ser el principal proveedor de servicios de navegación aérea en España, gestiona el cuarto espacio aéreo más importante de Europa. Su relación financiera con Eurocontrol es el "talón de Aquiles" del Estado en esta disputa:

  • Asfixia de tesorería: Aunque el control del tráfico aéreo sigue garantizado, la inmovilización de 850 millones de euros supone un golpe directo a la liquidez del gestor. Este dinero, destinado originalmente a financiar infraestructuras y salarios del sistema de control aéreo, queda en un limbo legal hasta que los laudos se ejecuten o se resuelvan los recursos.

  • Vulnerabilidad jurisdiccional: Al tener cuentas bajo leyes belgas, Enaire se convierte en el vehículo más sencillo para que los fondos recuperen su dinero sin necesidad de incautar bienes físicos (más difíciles de liquidar).

2. Londres: El Instituto Cervantes como rehén

En el Reino Unido, la justicia británica ha sido especialmente estricta con la doctrina de la "inmunidad soberana". Los acreedores han logrado hitos sin precedentes:

  • Activos bajo la lupa: En 2023, el Tribunal Superior de Londres autorizó órdenes de embargo que pesan sobre la sede del Instituto Cervantes y el edificio de la Escuela Internacional Vicente Cañadas.

  • Derechos de explotación: Incluso se ha planteado el embargo cautelar de las indemnizaciones que el Reino Unido debe pagar a España por el hundimiento del petrolero Prestige, lo que demuestra que cualquier activo financiero español en suelo británico está en riesgo.

3. Estados Unidos y Australia: Reconocimiento masivo de deuda

La ofensiva ha cruzado el océano con resultados igualmente desfavorables para el Gobierno central:

  • Washington (EE. UU.): La justicia estadounidense ha validado recientemente deudas por valor de 691 millones de euros a favor de fondos como NextEra e InfraRed. Esto permite a los inversores pedir el embargo de activos financieros del Estado español en bancos de EE. UU.

  • Sídney (Australia): El Tribunal Federal australiano ha emitido resoluciones de ejecución por 469 millones de euros. En este país, la justicia ha rechazado de pleno el argumento de España basado en que el derecho de la Unión Europea impide estos pagos, sentenciando que los tratados internacionales (como la Carta de la Energía) prevalecen sobre las disputas internas de la UE.

4. Consecuencias a largo plazo: La prima de riesgo jurídica

Más allá del dinero confiscado, el mayor daño para España es la reputación ante los mercados. La negativa sistemática a pagar sentencias firmes del Banco Mundial (Ciadi) envía una señal de inestabilidad a futuros inversores. Si el Ejecutivo no negocia una salida, el coste diario de 207.000 euros en intereses seguirá drenando fondos públicos, mientras el patrimonio del país en el extranjero queda permanentemente expuesto a ser subastado por orden judicial.

¿qué pasará con los inversores españoles?

Esta es, quizás, la paradoja más dolorosa del conflicto de las renovables: los inversores españoles están en una situación de total desprotección en comparación con los fondos extranjeros, debido a lo que jurídicamente se conoce como "discriminación por nacionalidad".

Mientras que los fondos de inversión de Bélgica, Luxemburgo, Abu Dabi o Japón están logrando embargar activos de España en el extranjero, los inversores nacionales (particulares, familias y pequeñas empresas españolas) se encuentran en un callejón sin salida legal.

Qué ha pasado y qué les espera:

1. El cierre de la vía judicial en España

A diferencia de los extranjeros, los inversores españoles no pudieron acudir al arbitraje internacional del CIADI (Banco Mundial), ya que este organismo solo arbitra disputas entre un Estado y un inversor de otro país.

Los españoles tuvieron que recurrir al Tribunal Supremo y al Tribunal Constitucional:

  • La sentencia de 2016: El Tribunal Supremo español dictaminó que el recorte retroactivo era legal, argumentando que las empresas solo tenían derecho a una "rentabilidad razonable" y no a que las primas se mantuvieran fijas para siempre.

  • El carpetazo definitivo: Al ser validado por el Constitucional, los inversores nacionales agotaron todas las instancias internas. No tienen un laudo que ejecutar ni un tribunal que autorice embargos contra su propio país.

2. La "Discriminación Inversa"

Se ha dado una situación insólita: dos plantas solares situadas una al lado de la otra, una propiedad de una familia de Murcia y otra de un fondo de pensiones de Canadá, reciben tratos opuestos.

  • El fondo canadiense cobra una indemnización millonaria vía embargo en Bélgica.

  • La familia murciana debe asumir la pérdida patrimonial y, en muchos casos, seguir pagando los créditos bancarios que solicitaron para construir la planta.

3. El recurso al Tribunal Europeo de Derechos Humanos (TEDH)

La única esperanza que les queda a algunos colectivos de inversores españoles es el Tribunal de Estrasburgo. Han presentado demandas alegando que se ha vulnerado su derecho a la propiedad y que existe una discriminación evidente frente a los extranjeros. Sin embargo:

  • Es un proceso extremadamente lento (puede tardar años).

  • El TEDH suele ser muy respetuoso con la soberanía económica de los Estados en tiempos de crisis.

4. ¿Qué pasará con ellos a futuro?

El escenario para el inversor nacional es sombrío por tres motivos:

  1. Sin capacidad de presión: No pueden amenazar con embargar el Instituto Cervantes o las cuentas de Enaire, porque están bajo la jurisdicción directa del Estado que les denegó la ayuda.

  2. Quiebras técnicas: Muchos pequeños productores (el famoso "Sol para todos" que atrajo a 60.000 familias) han tenido que refinanciar sus deudas o vender sus plantas a precio de saldo a, irónicamente, grandes fondos internacionales.

  3. Desigualdad de condiciones: Si finalmente el Gobierno español decidiera negociar con los fondos extranjeros para detener los embargos internacionales, es muy probable que los inversores españoles no reciban nada, ya que para el Estado su caso es "cosa juzgada" por el Tribunal Supremo

En resumen

Los inversores españoles son los grandes perdedores de esta crisis. Mientras el Estado gasta millones en abogados internacionales y pierde otros tantos en intereses de demora (esos 207.000 euros diarios), los ciudadanos nacionales que invirtieron en la transición ecológica de su propio país han visto cómo sus derechos de cobro se desvanecían legalmente en casa."                               (Suelo Solar, 15/01/26) 

13.1.26

"Ya no vendrán más". Con esta palabras, Carlos Cuerpo, ministro de Economía, Comercio y Empresa anunció el pasado martes que los llamados hombres de negro iban a dejar de visitar España dos veces al año después de que el Estado español haya devuelto más del 75% del préstamo del Mecanismo Europeo de Estabilidad (MEDE) que recibió en 2012 para rescatar a la banca, y especialmente a Bankia... "Da una apariencia carpetazo a una historia que está lejos de haber sido estudiada, analizada e incluso judicializada"... hay una realidad incuestionable: el Estado no va a recuperar, ni de lejos, todo el dinero público destinado a salvar a la banca. Ésta, por su parte, tampoco va a pagar lo que debería... el Estado ha puesto 58.000 millones de euros de dinero público sobre la mesa para rescatar a la banca desde 2009, pero que hasta ahora solo se han recuperado 6.922... pero la parte del león son las enormes pérdidas de la Sareb y los créditos fiscales monetizables, los DTA... y además están los créditos fiscales que han salvado entre 70.000 y 80.000 millones de euros en activos de los bancos. Muchos de ellos se terminarán convirtiendo en deuda pública cuando llegue 2032... el montante final rondará los 140.000 millones de euros allá por el año 2032... hay una razón para que los bancos no paguen lo que les corresponde: "Ha faltado voluntad política"... la gran mentira de que aquí solo se rescató a las cajas de ahorro controladas por los políticos. Pero la crisis era de todo el sector, incluidos los grandes bancos. Todos estaban en quiebra

 "Ya no vendrán más". Con esta palabras, Carlos Cuerpo, ministro de Economía, Comercio y Empresa anunció el pasado martes que los llamados hombres de negro iban a dejar de visitar España dos veces al año después de que el Estado español haya devuelto más del 75% del préstamo del Mecanismo Europeo de Estabilidad (MEDE) que recibió en 2012 para rescatar a la banca, y especialmente a Bankia. El Tesoro realizó este jueves un nuevo pago de 4.575 millones de euros, con lo que ya se han devuelto 34.047 millones de los 41.333 millones que recibió España de las instituciones de la UE. Quedan pendientes de pagar 7.285 millones, que habrá que devolver entre 2026 y 2027.   

Escándalo

(Jorge Otero , Público, 11/12/25) 

30.9.25

A finales del siglo XX el antiguo Banco Bilbao planteó la quiebra de las pensiones... la población española en el año 2010 iba a ser de 39 millones de habitantes y en consecuencia el sistema iba a quebrar. La realidad fue bien distinta... ¿Cómo es posible semejante error en solo diez años? Siempre emplean la demografía como arma para justificar políticas de jubilación retrógradas, pero siempre con grandes errores... 300.000 millones ha dado la Seguridad Social al Estado al asumir unas pensiones que no le correspondían pagar... Gracias a ese dinero, el Estado pudo llevar a cabo políticas educativas y sanitarias que favorecieron a todos... que se llame a los jubilados insolidarios, es justo lo contrario de lo que ha sucedido... según la prensa internacional tuvimos el mayor desfalco de la historia de España y probablemente de Europa, cuando El gobierno del PP de Rajoy usó hasta el 97,4% de los fondos de reserva del sistema de pensiones en comprar deuda pública... Existe un tope a partir de 4.909,5 euros de ingresos que ya no pagan. Si todos pagaran en la proporción, es decir, destoparán el máximo, aumentaría la recaudación en unos 7.000 millones de euros anuales... Se debería de dejar de subvencionar los fondos de pensiones privados, que suponen a las arcas del Estado unos 1.200 millones... Hoy podemos decir, que la Seguridad Social en pensiones no contributivas no tiene déficit. El déficit que se achaca a la Seguridad Social son transferencias de dinero, para que pague las pensiones no contributivas que no le corresponden pagar... Se piensa que las pensiones deben pagarse siempre con las contribuciones de los afiliados. La realidad es que en la inmensa mayoría de los países tienen un sistema mixto para poder pagas las pensiones, es decir, contribuciones y el Estado (Edmundo Fayanás Escuer)

 "Desde finales del siglo XX y todo lo que llevamos del siglo XXI, la derecha, sus voceros económicos y periodísticos junto a los llamados influencers derechosos, nos anuncian catástrofes para los pensionistas y las pensiones.

Fíjense en la prensa de derechas y en los elementos de derechas que participan en tertulias y verán que siempre atacan al sistema público de pensiones y nos señalan como causantes de los males de la actual juventud.

Los problemas empezaron a surgir ya, a finales del siglo XX, cuando el antiguo Banco Bilbao planteó la quiebra de las pensiones, debido a la demografía.

Según sus cálculos la población española en el año 2010 iba a ser de 39 millones de habitantes y en consecuencia el sistema iba a quebrar. La realidad fue bien distinta, España pasó de cuarenta millones y medio de habitantes a cuarenta y seis millones ochocientos mil habitantes.

¿Cómo es posible semejante error en solo diez años? Como verán, siempre emplean la demografía como arma para justificar políticas de jubilación retrógradas, pero siempre con grandes errores.

Veamos ahora un poco de historia de las pensiones y datos que nadie dice. La actual forma de las pensiones públicas proviene del Real Decreto Ley 36/1978 y supuso una reforma surgida de los Pactos de la Moncloa, creándose un sistema de participación institucional de los agentes sociales, marcando una nueva fase en el sistema de pensiones.

Uno de los momentos claves fue la creación del llamado Pacto de Toledo, siendo este, aprobado por el pleno del Congreso de los Diputados de España durante la sesión del seis de abril del año 1995, del documento previamente aprobado por la Comisión de Presupuestos el treinta de marzo del año 1995, referente al “análisis de los problemas estructurales del sistema de seguridad social y de las principales reformas que deberán acometerse”.

Una de las propuestas realizadas en el Pacto de Toledo era que se establecía la necesidad de separar las fuentes de financiación para una mayor sostenibilidad del sistema de pensiones.

La Ley 35/2002, que reformó el sistema, incluyó la separación de fuentes de financiación mediante aportaciones del Estado para cubrir los complementos mínimos, lo que supuso un primer paso hacia la separación total.

Sin embargo, fue en el año 2013 cuando, mediante una importante aportación del Estado, se completó esta separación, permitiendo que el sistema de la Seguridad Social se financiara únicamente con cotizaciones y que el gasto de las pensiones no contributivas fuera sufragado por los Presupuestos Generales del Estado.

Las pensiones no contributivas son gestionadas por las Comunidades Autónomas y financiadas directamente con cargo a los Presupuestos Generales del Estado, lo que las distingue claramente de las pensiones contributivas del sistema de la Seguridad Social.

Esta medida supone que las prestaciones contributivas se financien con las cotizaciones a la Seguridad Social de empresarios y trabajadores, mientras que las prestaciones no contributivas, los gastos sanitarios y asistenciales se financian a través de los Presupuestos Generales del Estado, vía impuestos generales.

Hoy hay tres clases de pensiones:

  • Las pensiones contributivas pagadas por la Seguridad Social.
  • Las pensiones no contributivas, financiadas por los presupuestos generales del Estado y abonadas por las comunidades autónomas.
  • Las pensiones generales de jubilación de los funcionarios pagadas por el ministerio de Hacienda cuyo número es de unos 650.000 jubilados.

Distinguir esto es importante, porque se habla de las pensiones en general mezclando conceptos muy diferentes y es aquí donde nos vamos a llevar la primera gran sorpresa.

Desde el año 1978 hasta el año 2013, la Seguridad Social con las pensiones contributivas, ha estado pagando las suyas y las que correspondían pagar al Estado y que se las ha estado ahorrando.

No estamos hablando de una cantidad pequeña sino según cálculos rondan los 300.000 millones de euros, que la Seguridad Social ha dado al Estado al asumir unas pensiones que no le correspondían pagar.

Según el informe del Tribunal de Cuentas en su “Informe de fiscalización sobre la evolución económica financiera de la Seguridad Social” emitido el treinta y uno de diciembre del año 2018, dice lo siguiente:

“La demora en la asunción por el Estado de la totalidad de sus compromisos ha causado un serio perjuicio al sistema de la Seguridad Social, puesto que ha tenido que soportar con cargo a sus recursos, fundamentalmente cotizaciones sociales, la parte del coste no asumido por el Estado, siendo está una de las causas fundamentales de la situación de endeudamiento y de las tensiones de liquidez que han afectado y afecta actualmente a la Seguridad Social”.

Por eso, que haya gente de derecha que llame a los jubilados insolidarios y que les estamos robando el futuro, es justo lo contrario de lo que ha sucedido. Gracias a ese dinero, el Estado pudo llevar a cabo políticas educativas y sanitarias que favorecieron a todos.

Segundo aspecto muy importante, es el Fondo de Reserva de la Seguridad Social, que es un fondo soberano de inversión ideado en el Pacto de Toledo e institucionalizado en la Ley 24/1997, de quince de julio, de Consolidación y Racionalización del Sistema de la Seguridad Social. La primera aportación se realizó en el año 2000 durante el gobierno de José María Aznar.

El Fondo de Reserva de las pensiones llegó a tener 66.815 millones de euros, a esa cantidad habría que añadirle unos 25.000 millones de euros de intereses generados por el Fondo de reserva. Estamos hablando de más de 92.000 millones de euros.

En caso de crisis, la ley determina que el Gobierno podrá retirar parte del fondo. La cantidad límite que se puede extraer cada año no puede ser superior al 3% del gasto hecho en pensiones contributivas.

No obstante, ese límite se suspendió en el año 2012 por el Gobierno de Mariano Rajoy, que dispuso por decreto que el Gobierno podría disponer durante cinco ejercicios del dinero necesario, previa notificación al Congreso de los Diputados.

En efecto, entre los años 2012 y 2017 el fondo de reserva disminuyó su capital desde 66.815 millones hasta 8.095 millones. El año más sangrante fue 2016, cuando el Gobierno de Mariano Rajoy sacó de la hucha de las pensiones 20.136 millones. En octubre del año 2018, trascendió que el Fondo de Reserva había perdido 24 millones de euros al invertir en letras del Tesoro.

En diciembre del año 2018, el Gobierno de Pedro Sánchez retiró del Fondo de Reserva 3.000 millones de euros para atender la paga extra de Navidad, dejando así la hucha en su mínimo histórico. Al año siguiente, retiró 2.900 millones, dejándolo en 2.153 millones.

Si seguimos los comentarios de la prensa española sobre lo que estaba pasando con el Fondo de Pensiones fue el silencio absoluto.

Sin embargo, para la prensa internacional estábamos ante el mayor desfalco de la historia de España y probablemente de Europa. Consideran que el saqueo del sistema financiero español, con Bankia a la cabeza se queda pequeño, en relación a lo que sucede con el Fondo de Reserva de las Pensiones. Veamos:

El gobierno del PP de Rajoy está usando hasta el 97,4% de los fondos de reserva del sistema de pensiones en comprar deuda pública. Es decir, el Estado español pone en el mercado deuda soberana, pero el único que la compra es el propio Estado español, que se adquiere a sí mismo la deuda que emite, usando para ello los fondos que garantiza las pensiones futuras.

El diario económico alemán Deutche Wirtchafts Nachwischten, titulaba así un artículo el día cuatro de enero del año 2013 “Saqueo de los fondos de pensiones para comprar bonos del Gobierno de España” y en dicho artículo decía “al menos el 90% de los activos totales de los fondos de pensiones del Estado español convertidas en bonos de España. Especula con el dinero de sus jubilados, arriesgando más que sus ahorros”.

El diario The Wall Street Journal, que defiende los intereses económicos y financieros de los norteamericanos, publicó un artículo el tres de enero del año 2013, titulado “España usa fondos que respaldan el pago de pensiones para comprar deuda soberana”.

El artículo decía “España ha estado vaciando sigilosamente la mayor alcancía del país, El Fondo de Reserva de la seguridad Social, que ha usado como comprador de última instancia de los bonos del gobierno, una operación dudosa sobre el papel del fondo como garante de las futuras pensiones. La maniobra, que ha pasado desapercibida, está por concluir ya que queda muy poco dinero disponible. Al menos el 90% del fondo de 65.000 millones de euros, unos 85.700 millones de dólares, ha sido invertido en deuda española con cada vez más riesgo, de acuerdo con cifras oficiales y el gobierno ha empleado para realizar pagos de emergencia”.

El conocido diario Financial Times calificaba a Mariano Rajoy como “político provinciano” y a Luis de Guindos como “el peor ministro de economía de Europa”.

El semanario alemán Der Spiegel considera que el gobierno español está saqueando el fondo de reserva de las pensiones. “España ha saqueado en silencio la hucha más grande del país, el fondo de reserva de la seguridad social debido a sus dificultades financieras”.

Esta transferencia de fondos se ha llevado a cabo en secreto, y por supuesto no ha sido conocida ni menos autorizada por los integrantes del llamado Pacto de Toledo, que regula cuanto se refiere al sistema público de pensiones de España, ni desde luego por el Parlamento español, órgano supremo de la soberanía nacional.

Resulta escandaloso que el único comprador es el propio Estado español, que se adquiere a sí mismo la deuda que emite, usando para ello los fondos que garantizan las pensiones futuras. No deja de ser un engaño contable con la deuda pública española dado que el deudor y el acreedor del fondo de reserva de la Seguridad Social es la misma entidad.

A partir del año 2022 se ha vuelto a meter dinero y a finales del año 2024 ya eran 9.377 millones de euros. Se estima que en agosto del año 2025 ya dispone de unos 14.000 millones de euros.

Julia López catedrática de Derecho y de la Seguridad Social por la Universidad Pompeu Fabra de Barcelona analizó lo sucedido en el Fondo de Reserva de las pensiones y decía: “Lo que se ha producido es un expolio de las pensiones, se está sacando dinero del Fondo de Reserva, que tiene una asignación directa finalista y se está utilizando para otras cosas. Hay un incumplimiento del Pacto de Toledo, que dice que el Fondo sirve para garantizar algo que está en la Constitución (los poderes públicos mantendrán un sistema público de pensiones). Por tanto, lo primero que hay que hacer es devolver ese dinero”.

Las políticas de empleo desarrolladas en sus cinco años de gobierno del PP, las conocidas exenciones sociales, los famosos “low cost”, o la exención de los primeros 500 euros, han supuesto un gasto en este periodo unos 16.000 millones de euros, que han ido a parar a las manos empresariales, sin coste alguno para el Estado y es un dinero que han pagado los pensionistas directamente a los empresarios,

Julia López dice al respecto “se han utilizado la deducción de cotizaciones para crear entre comillas empleo, un tipo de empleo precario que mete a la Seguridad Social en un ciclo vicioso: primero porque no paga cotizaciones y luego porque no genera recursos. La Seguridad Social no puede ser un instrumento para alimentar las políticas de empleo. Estamos conectando la Seguridad Social con el mercado de trabajo de forma viciosa, mientras no rompamos eso, no arreglaremos el problema. La Seguridad Social tiene que recuperar su autonomía.

Si analizamos lo que dicen los economistas del PP y las campañas que realizan sin descanso los voceros periodísticos de la derecha y ultraderecha española, veremos cómo van a llevarnos a una desregulación del mercado del trabajo. Cuyas consecuencias van a llevarnos a un empobrecimiento de los trabajadores y clases medias y asistiremos a un enriquecimiento exagerada como ya se está observando en Argentina y Estados Unidos.

Deben de saber que, si llega el PP al gobierno, subirá el gasto en Defensa al 5%, es decir unos 45.000 millones de euros y además deberá cumplir las normas europeas de control del déficit. Lo que va a suceder en España si no lo remediamos, lo estamos viendo en la Francia de Macron.

Macron al llegar al poder propuso una reducción de impuestos a los ricos por una cantidad de 60.000 millones de euros, como consecuencia de ello tiene un déficit desbocado. Como lo soluciona el señor Macron, pues muy sencillo, los ricos siguen engrosando sus bolsillos con sus 60.000 millones de euros, a las clases bajas y medias francesas plantea una reducción de gasto de 44.000 millones de euros, provenientes de tres sectores, pensiones, educación y sanidad.

Si leen las últimas declaraciones del representante económico del PP ,el neoliberal Alberto Nadal que ya estaba con Rajoy, dice que lo primero que harán será bajar los impuestos a los ricos como hace Ayuso, con lo cual la recaudación disminuirá. A ello deberemos añadir, los más de 45.000 millones extras de defensa, por lo cual las cuentas son imposibles de cuadrar, pues se han comprometido llevar el gasto militar al 5%.

¿Saben a quién van a cargar estas políticas económicas tan maravillosas del PP?

EL MODELO DE LAS PENSIONES PRIVADAS

Los economistas neoliberales nos ponen como ejemplo de lo bien que funcionan los sistemas privados en Chile y Suecia.

Suecia, antiguo paraíso de la socialdemocracia, con un sistema de bienestar social impecable, decide hace diez años, con la llegada de los conservadores al poder, iniciar el proceso de privatización de sectores del Estado. Se privatizaron amplios sectores de la educación y de las pensiones públicas.

En el año 2005, Suecia y Finlandia ocupaban los primeros lugares mundiales en educación. En el año 2015, Suecia está detrás de la denostada educación pública española. ¿Este es el gran éxito sueco de la privatización? Del sector privado de las pensiones no ha dado tiempo para valorarlo pues deben pasar varias décadas.

El otro país que mencionan los economistas es Chile, y este si se puede valorar y sacando las consecuencias pertinentes. Bajo el gobierno del dictador Augusto Pinochet, en el año 1981, se inicia el proceso de privatización de las pensiones.

En ese momento, el trabajador chileno tiene que optar por continuar en el sistema público o irse a uno privado. Veamos cuál es el resultado de ambas elecciones. Hablamos de dos técnicos de laboratorio, que cobran 730 dólares mensuales y se retiran con la misma edad y años de cotización. Uno se apunta al sistema público y el otro al privado.

El que eligió el sistema privado le queda una pensión de 240 dólares mensuales y la duración de su pensión es de veinte años. Si ese trabajador vive más de veinte años desde que se jubila se queda sin nada. El que eligió el sistema público de pensiones le queda una pensión de 540 dólares y por toda la vida.

¿Cuál elegiría usted? Esto es lo que nos ofrecen los bancos españoles. ¿Por qué no explican esto los economistas neoliberales? ¿Por qué nunca explican los datos de las pensiones privadas en nuestro país?

Pero hay mucho más, el Estado chileno tuvo que pagar el 8% de su PIB a los bancos privados, así que el negocio es redondo para los bancos. Un alto cargo de la derecha chilena dice:

“El sistema privado de pensiones es bueno para el país, pero muy malo para la mayoría de los chilenos” y acaba diciendo: “Si la mayoría de los chilenos tuviera de verdad libertad de elección, el 90% volvería al sistema público”. La presidenta chilena Michel Bachelet califica en su mandato que el sistema privado de pensiones chileno era un escándalo.

¡Sorprendidos! Saquen ustedes las consecuencias. La defensa de las pensiones públicas es vital para la mayoría de los españoles. Aprendamos de la experiencia chilena y sueca.

LAS PENSIONES Y EL SISTEMA FISCAL

Hablar de pensiones y no tocar el sistema fiscal español es no entender que está pensado, para favorecer a los ricos y ahí tienen la culpa los dos partidos de gobierno, PP y PSOE. Esto lo vamos a entender enseguida.

Si escuchamos a los tertulianos de derechas, a su prensa y a la derecha en general nos dicen que en España se pagan muchos impuestos ¿Es esto real o es una mentira más?

La presión media de la Unión Europea en el año 2023, según cifras de Eurostat era del 41,2%, mientras que en España es el 38,3%. Hay un hecho cierto y es que las clase trabajadoras y las clases medias españolas están al mismo nivel que la media europea, la diferencia en recaudación se debe fundamentalmente a que las clases adineradas pagan muy pocos impuestos. De ahí la idea de injusticia del sistema fiscal español y por lo que se debería ajustar mucho más. Veamos los datos escandalosos que tienes este sistema fiscal.

  • Se calcula que hay una defraudación fiscal anual de 90.000 millones de euros, de los cuales se calcula que el 75% provienen de las 35 empresas del IBEX. Unos 20.000 millones de defraudación del IRPF. Otros 40.000 millones en IVA.
  • La elusión fiscal se calcula que suponen a la Hacienda unos 36.000 millones.
  • La economía sumergida supone un 24% del PIB, y sólo nos adelantan en Europa, Grecia con el 36% e Italia con el 31%.
  • Se calcula que rebajando un 10% esa economía sumergida, provocaría un aumento de 45.000 millones a la Hacienda. Debemos saber que la economía sumergida en la Unión Europea está en el 12%.

Después de estos datos, podemos decir, que si el Estado funcionara bien no debería haber ninguna dificultad para las pensiones ni para la educación o sanidad.

Pero es que hay más y entenderán mejor esta injusticia, porque también es posible mejorar la recaudación en las pensiones públicas contributivas. No todos los afiliados a la Seguridad Social pagan igual. Existe un tope a partir de 4.909,5 euros que ya no pagan. Si todos pagaran en la proporción, es decir, destoparán el máximo, aumentaría la recaudación en unos 7.000 millones de euros anuales.

Se debería de dejar de subvencionar los fondos de pensiones privados, que suponen a las arcas del Estado unos 1.200 millones de euros.

Hoy podemos decir, que la Seguridad Social en pensiones no contributivas no tiene déficit. El déficit que se achaca a la Seguridad Social son transferencias de dinero, para que pague las pensiones no contributivas que no le corresponden pagar y que lo hace actualmente el Estado mediante estas transferencias y de ahí que se diga que el déficit sea de la Seguridad Social.

Hoy ni los medios de comunicación hablan de las pensiones, haciendo un totum revolutum que lleva a mentir y a confundir y a no entender lo que pasa. Se piensa que las pensiones deben pagarse siempre con las contribuciones de los afiliados. La realidad es que en la inmensa mayoría de los países tienen un sistema mixto para poder pagas las pensiones, es decir, contribuciones y el Estado.

Como dice Juan José Torres, Catedrático de Economía Aplicada en la Universidad de Sevilla sobre los economistas neoliberales: “Esos análisis nunca han acertado. Es un concepto que se plantea mal, porque no tienen en cuenta todas las variables y se manipulan aquellas que permitirían afirmar que se pueden sostener perfectamente las pensiones. No se puede hacer trampa”.

¿Tienen ya claro el tema de las pensiones? Ahora les toca a ustedes defender sus derechos. La cuestión de las pensiones no es un problema económico simplemente es político. Por eso debemos mantener siempre el derecho y la lucha por a una pensión justa." 

(  Edmundo Fayanás Escuer , Rebelión, 27/09/25)

21.7.25

El caso Montoro es un agravio personal para una generación entera... Robar, qué duda cabe, es inexcusable y está muy feo. Pero llevarte por delante la vida de millones de personas para robar a manos llenas es jugar en otra liga de codicia y crueldad... Muchos de nosotros, millennials y no tan millennials, seguimos hoy, en 2025, sin haber logrado desembarazarnos por completo de la alargada sombra de aquella época horrenda... Se fue instalando la idea perversa de que la gente común había cometido un pecado o un crimen que debía pagar muy caro. Habíamos vivido por encima de nuestras posibilidades... Junto con la criminalización de una generación entera y la autoayuda, la caridad más repulsiva encontró su espacio... en el programa 'Entre todos', se mendigaba dinero de la audiencia para ayudar a personas en quiebra a montar negocios humildes, en su mayoría destinados al fracaso... el PP aprobó, según los titulares de la época, el mayor ajuste presupuestario y fiscal de la democracia... Montoro lo calificó de “medidas ponderadas en términos económicos y sociales”... el Gobierno anunciaba un recorte adicional de 10.000 millones, a repartir entre Educación (3.000 millones) y Sanidad (7.000)... Andrea Fabra, diputada del PP, exclamó desde su bancada “¡Que se jodan!”... En diciembre de 2012, el desempleo alcanzó al 26% de la población, y al 55% de los jóvenes... cuatro mil enfermos de hepatitis fueron condenados a muerte porque se decidió que sus vidas no valían el dinero que costaba el medicamento que podía curarlos... llegó un punto en el que rendirse era la única opción a la que te podías acoger... Pienso en el proyecto vital que se volvió irrealizable –emparejarse, formar una familia, vivir como un adulto– porque la única solución era un cuarto en casa de nuestros padres... Pienso en la experiencia migratoria, tristemente familiar para muchos de nosotros... lo que ha hecho Montoro, ministro de Hacienda durante los dos mandatos de Rajoy, va mucho más allá de una mera mordida... El caso Montoro es un asunto personal... Lo he vivido como un agravio, como un escupitajo en la cara... No existe castigo les redima por esto, no tienen manera de devolvernos lo que nos han quitado, no reparación posibles... para poder devolvernos lo que nos han quitado, tendrían que arreglárselas para traer de vuelta aquellos que iban a ser los mejores años de nuestras vidas (Adriana T.)

 "Robar, qué duda cabe, es inexcusable y está muy feo. Pero llevarte por delante la vida de millones de personas para robar a manos llenas es jugar en otra liga de codicia y crueldad.

No sé en qué año datar la crisis de 2008. Sé que es una afirmación extraña. Entiéndanme. No sé en qué año datar el momento en el que me volví aguda, dolorosamente consciente, de lo en serio que iba la crisis de 2008. De las consecuencias que iba a tener sobre nuestro futuro. Sobre toda nuestra vida adulta. Muchos de nosotros, millennials y no tan millennials, seguimos hoy, en 2025, sin haber logrado desembarazarnos por completo de la alargada sombra de aquella época horrenda. 17 años no son nada en términos históricos. Dentro de un siglo, solo los historiadores más expertos sabrán diferenciar la crisis de 2008 de la crisis del covid de 2020. Se considerará el típico ejercicio de los de ir a pillar en las pruebas de Selectividad. Ya saben. Enumere las consecuencias sociales y económicas en el Estado español de la primera crisis del siglo XXI. Jolines, profe. Yo qué sé. ¿Esa fue en la que emigró todo el mundo, o eso ocurrió en la segunda? No, José Miguel, acuérdate del truco nemotécnico que vimos: en la segunda crisis no te dejaban salir de casa, así que migrar tampoco.  

17 años, en términos de una vida humana, son muchísimos. Hay condenas por homicidio que han durado menos. 17 años abarcan toda mi juventud, toda la juventud de la gente de mi generación. Dos años antes del inicio de la crisis, en 2006, tuvo lugar mi graduación del bachillerato. El profesor a cargo de dar el discurso durante la entrega de diplomas, a la sazón director de mi instituto, pronunció unas palabras que todavía están atornilladas en algún lugar de mi hipocampo: dijo que todo el mundo recuerda la época de la veintena como una de las más felices. Dijo que siempre pensaríamos en los años que estaban por venir como los mejores de nuestras vidas. Dijo que teníamos que aprovechar y exprimirle todo el jugo a nuestra efervescente juventud. 

Lo que vino después difícilmente puede ser recordado como una buena época para la mayoría de nosotros. Se fue instalando de manera gradual, insidiosa, la idea perversa de que la gente común había cometido un pecado o un crimen que debía pagar muy caro. Habíamos vivido por encima de nuestras posibilidades, ese era el mantra que se repetía una y otra vez, en alusión esencialmente a los curritos que cometieron la osadía de meterse en hipotecas salvajes para tener un lugar donde vivir en mitad de una burbuja inmobiliaria terrorífica. Los medios de comunicación, siempre serviles con el poder, se sumaron encantados a aquella fiesta. Recuerdo asqueada que algunos de los programas más populares del prime time iban sobre disciplinar a los ninis: el nombre que recibieron los jóvenes que ni estudiaban ni trabajaban, es decir, una gran parte de los veinteañeros de España en aquel momento. En lugar de explicar aquella crisis como un problema estructural, relacionado con decisiones políticas de muy difícil justificación, se resolvió convertirlo en una cuestión de alcance estrictamente individual. Sálvese quien pueda. Tonto el último. Entre 2008 y 2011, Cuatro emitió un programa llamado Ajuste de cuentas, en el que cada semana una familia en bancarrota recibía los consejos de un vendehumos experto. Por si no lo recuerdan y tienen curiosidad, las soluciones para superar su delicada situación siempre consistían en trabajar más y gastar menos, no había más ciencia. Junto con la criminalización de una generación entera y la autoayuda, la caridad más repulsiva encontró también su espacio, y nada menos que en la televisión pública: entre 2013 y 2014 se estuvo emitiendo cada tarde el programa Entre todos, en el que se mendigaba dinero de la audiencia para ayudar a personas en quiebra a montar negocios humildes, en su mayoría destinados al fracaso.  

Lo que veíamos por la tele tenía consecuencias en nuestra manera de interpretar la realidad. A principios de 2010 me encontré por la calle con un antiguo compañero del instituto, un tipo majete que hasta entonces siempre me había caído bien. Nos pusimos hablar de tonterías, y de pronto le brotó de las entrañas un discurso furibundo en el que me aseguró que no se creía que una persona que dedicara ocho horas diarias a encontrar trabajo pudiera seguir en paro. La tasa de desempleo para los menores de 25 cerró aquel año en un flamante 43,4%, mientras que la tasa total era del 20,33%, el dato más alto desde 1997. Y ese no fue el récord. 

En 2011 se produjo el cambio de Gobierno. Zapatero adelantó las elecciones al 20 de noviembre, elecciones que el PP ganó con 186 escaños, diez más de los que se necesitan para tener la mayoría absoluta en el Congreso. Ellos, eficaces gestores y totalmente libres para actuar, nos sacarían de aquel entuerto en un periquete, se nos dijo. 

El Gobierno de Mariano Rajoy se puso a trabajar de inmediato con la seriedad y la eficacia que caracterizan al Partido Popular. 

El 11 de enero de 2012, el PP aprobó, según los titulares de la época, el mayor ajuste presupuestario y fiscal de la democracia. Se anunció la subida del IRPF y del IBI durante dos años, la congelación de los sueldos de los funcionarios y un recorte de gasto de 8.900 millones. Podemos leer en la pieza enlazada que el ministro Montoro las calificó de “medidas ponderadas en términos económicos y sociales”, y aseguró que “no afectaban ni recaían sobre los sectores más débiles de la sociedad”. También añadió que se trataba de “decisiones neutrales”, necesarias para recuperar la credibilidad de España. 

Un par de semanas después, el 27 de enero, el Consejo de Ministros aprobaba el establecimiento de techos de gasto para todas las administraciones. El anteproyecto de ley recogía la posibilidad, anunció el ministro Montoro, de multar con el 0,2% de su PIB nominal a las comunidades autónomas que no corrigieran sus déficits en seis meses.

El 10 de febrero de 2012, la ministra de Trabajo Fátima Báñez presentó el decreto-ley de una reforma laboral (“extremadamente agresiva”, en palabras de Luis de Guindos, ministro de Economía) por la que se abarataba y facilitaba –todavía más– el despido. 

El 7 de marzo, el ministro de Economía, Luis de Guindos, anunció que la inversión pública en 2012 se reduciría un 40% debido a la necesidad de compensar la “falta de responsabilidad” de sus antecesores socialistas.

El 30 de marzo de 2012, Cristóbal Montoro presentó el proyecto de Presupuestos Generales del Estado, que establecía un recorte de gasto público de 13.400 millones de euros. Se incluyó también una amnistía fiscal, no encontraron un momento más adecuado para ello. 

Algo más de una semana después, el 9 de abril, el Gobierno anunciaba un recorte adicional de 10.000 millones, a repartir entre Educación (3.000 millones) y Sanidad (7.000).

El listado de recortes y despropósitos se mantuvo durante los meses siguientes: se implantó el copago farmacéutico, se eliminó el derecho a la asistencia sanitaria a casi un millón de personas migrantes, subió el IVA…

El 11 de julio de 2012, con el país ya en shock, Mariano Rajoy compareció en el Congreso para comunicar que se iba a proceder a una revisión de la prestación por desempleo “para garantizar que las prestaciones no generasen efectos desincentivadores en la búsqueda de trabajo”. Andrea Fabra, diputada del PP por la provincia de Castellón, exclamó desde su bancada “¡Que se jodan!”. 

En diciembre de 2012, el desempleo alcanzó al 26% de la población, y al 55% de los jóvenes. 1.833.700 hogares tenían a todos sus miembros en paro. Pero tener la suerte de trabajar a jornada completa tampoco era garantía de poder pagar comida, alquileres o facturas: en esa misma fecha, el salario mínimo interprofesional se fijó en 645,30 euros al mes. Emergió un fenómeno nuevo: familias enteras vivían de la exigua pensión de un abuelo o abuela jubilados. 

Si es duro leer los titulares de aquella época, mucho peor es pensar en la traducción que tuvieron en nuestras vidas aquellos Consejos de Ministros.

Pienso, en primer lugar, en la gente que ni siquiera está aquí para contarlo. En los cuatro mil enfermos de hepatitis que fueron condenados a muerte porque se decidió que sus vidas no valían el dinero que costaba el medicamento que podía curarlos. En las cifras de suicidios por desahucios, una de las expresiones más violentas en las que se encarna la ideología neoliberal, y una lacra de la que seguimos sin librarnos. 

Pero los que salimos con vida de aquello lo hicimos muy tocados. A mucha gente de mi generación se nos pone un nudo en el pecho al pensar en los años en blanco en el currículum y en el informe de vida laboral de la Seguridad Social, en la experiencia perdida dando tumbos por trabajos precarios espantosos, en los años de cotización esfumados de los que nos vamos a acordar cuando lleguemos a la edad de jubilación dentro de tres décadas. 

Pienso en los estudios inacabados, en los títulos universitarios que no llevan nuestro nombre porque llegó un punto en el que rendirse era la única opción a la que te podías acoger. 

Pienso en el proyecto vital que se volvió irrealizable –emparejarse, formar una familia, mudarse a otra ciudad, vivir como un adulto– porque la única solución habitacional con la que contábamos era un cuarto en casa de nuestros padres, cuarto al que mucha gente tuvo que regresar de manera forzada en aquella época. Cuarto del que muchos no pudieron salir durante años.

Pienso en la gente que no pudo comprar un piso en aquella época, o perdió el que tenía. Ahora que se está produciendo una nueva burbuja inmobiliaria, tal vez todavía más atroz que la anterior, pienso en cómo la crisis de 2008 los mantiene atrapados en 2025 en un bucle de alquileres inasumibles, pisos compartidos y la incertidumbre ante nuevas subidas y terminaciones unilaterales de contrato. 

Pienso en la experiencia migratoria, tristemente familiar para muchos de nosotros. En la desazón inefable que se siente cuando una despliega ante sí un mapa de Europa, u otro lugar aún más lejano, y empieza a hacer cábalas con toda la frialdad de la que se es capaz en una situación así. Aquí el sueldo es más alto, pero ese idioma es complicado de aprender. Aquí parecen más tolerantes con los españoles, pero dicen que el clima es horrible. Aquí no nos quieren mucho y los salarios son reguleros, lo dejo como última opción, aunque nunca se sabe. 

Que un alto cargo público, nos da igual de qué partido político o ideología, utilice su posición privilegiada para robar, malversar o desfalcar dinero público es, por supuesto, inadmisible. No me detendré en ahondar en esa obviedad. 

Pero, sin restarle importancia a ese tipo de corruptelas, lo que parece haber hecho Cristóbal Montoro, ministro de Hacienda durante los dos mandatos de Mariano Rajoy, así como en la segunda legislatura de Aznar, va mucho más allá de una mera mordida, un contratito público colocado a dedo o un reparto de dinero de dudosa procedencia. 

Según la investigación llevada a cabo durante los últimos siete años por un juez de Tarragona, en aquellos años horribles en los que muchos pasábamos noches enteras comiendo techo presas de la ansiedad, el exministro, junto con una trama que por el momento alcanza a casi una treintena de personas físicas y jurídicas, se dedicó a emplear los poderes del Estado para hundir en la miseria a un país entero a través de una legislación creada ah hoc con el propósito de favorecer a los clientes de su empresa de consultoría. Todavía están por conocerse todos los detalles de este caso, y es muy probable que durante las próximas semanas se sucedan toda clase de revelaciones escandalosas, pero todo parece indicar que numerosos miembros del Gobierno de Rajoy utilizaron todo el aparato estatal a su alcance para hacer y deshacer a su antojo, como si los ministerios de turno fueran su cortijo particular. No solo robaron: institucionalizaron el robo a través de marcos normativos expresamente ideados para ello mientras el país atravesaba una situación extraordinariamente delicada.  

Decir que muchos estamos tristes y asqueados es quedarse muy corta. La mayoría de nosotros hemos aprendido a leer o escuchar las noticias tomando distancia con respecto a los hechos noticiables. Pensamos con indiferencia vaya, otro al que han cogido con las manos en la masa, ya no te puedes fiar de nadie, apuramos el café y bajamos a la calle a tomar el autobús que nos lleva al trabajo. Para cuando conseguimos pillar un asiento en el transporte público, nuestra mente ya está sobrevolando otros temas desde hace rato. Pero este asunto, para mí, para muchas personas de mi edad, en general para todos los que sufrimos en su día y seguimos sufriendo hoy las consecuencias de la crisis, es diferente. Lo he vivido como un agravio, como un escupitajo en la cara. El caso Montoro es un asunto personal. Robar, qué duda cabe, es inexcusable y está muy feo. Pero llevarte por delante la vida de millones de personas para robar a manos llenas es jugar en otra liga de codicia y crueldad. 

No existe castigo o expiación que les redima por esto, no tienen manera de devolvernos lo que nos han quitado, no hay justicia o reparación posibles. Porque, para eso, para poder devolvernos lo que nos han quitado, tendrían que arreglárselas para traer de vuelta aquellos que iban a ser los mejores años de nuestras vidas."

( Adriana T.  , CTXT, 20/07/2025)

6.5.25

Eurostat ha actualizado el balance del coste de la crisis bancaria en los 27 países de la UE entre 2007–2024... El resultado es muy desigual. Un grupo de 17 países han pagado una factura enorme que suma un total de 266.171 millones de euros... El que ha gestionado peor la crisis es España, donde sus ciudadanos han cargado con las mayores pérdidas de toda la Unión, con unos costes de 72.655 millones de euros, el 27% del total... Otros diez países, sin embargo, no han tenido coste alguno o incluso han recuperado con beneficios las ayudas al sector financiero... Ni los banqueros ni los supervisores españoles han explicado tan extravagante anomalía (Andreu Missé)

 "En 2010, en un impulso de loable sinceridad, Mervyn King, gobernador del Banco de Inglaterra entre 2003 y 2013, confesó en una conferencia en Nueva York que “de todas las maneras posibles de organizar la banca, la actual es la peor”. Han pasado 15 años de aquella confidencia y el mundo de las finanzas no parece haber mejorado mucho.

Dos hechos recientes nos han recordado el tremendo coste de la crisis financiera y la falta de transparencia sobre el origen de las exorbitantes ganancias bancarias.

En primer lugar, Eurostat ha actualizado el balance del coste de la crisis bancaria en los 27 países de la UE entre 2007–2024. El resultado es muy desigual. Un grupo de 17 países han pagado una factura enorme que suma un total de 266.171 millones de euros. El que ha gestionado peor la crisis es España, donde sus ciudadanos han cargado con las mayores pérdidas de toda la Unión, con unos costes de 72.655 millones de euros, el 27% del total. Otros diez países, sin embargo, no han tenido coste alguno o incluso han recuperado con beneficios las ayudas al sector financiero. Ni los banqueros ni los supervisores españoles han explicado tan extravagante anomalía.

La segunda noticia es el resultado de una investigación de dos expertos en temas financieros, Carlos Arenillas, ex vicepresidente de la CNMV, y Jorge Pérez, ex jefe de regulación contable del Banco de España, explicitada en Lo que el Banco de España no cuenta, (Cinco Días). Los autores sostienen que el Banco de España pagó a la banca española en 2024 unos 8.000 millones de euros por los 200.000 millones de euros que depositaron en el banco central español. El tipo de interés medio con que fueron remunerados estos depósitos fue del 3,7%. Un rendimiento extraordinario si además se tiene en cuenta que son operaciones sin riesgo alguno. Se trata de un generoso obsequio si se tiene en cuenta que en 2024 los seis mayores bancos españoles obtuvieron un beneficio neto de 16.000 millones de euros netos por sus actividades en España.

Hace unos meses la Fiscalía recurrió al Tribunal Supremo la sentencia de la Audiencia Nacional que había rechazado la demanda de Sumar en la que solicitaba el detalle del reparto de la dádiva entre los distintos bancos. Información que había sido denegada previamente por el Banco de España.

El problema es europeo. El año pasado, un grupo de economistas y eurodiputados, encabezados por los profesores Yuemei Ji y Paul de Grauwe, dirigieron una carta al BCE en la que pedían explicaciones por la falta de transparencia de estas transferencias a los bancos en la UE que superaban los 140.000 millones de euros, comparables al presupuesto europeo que en 2023 fue de 169.000 millones de euros. Su presidenta, Christine Lagarde, justificó estas operaciones para “lograr el mandato de estabilidad de precios en la zona euro... incluso si resulta temporalmente en un aumento de las ganancias financieras para los bancos comerciales”.

Un sistema que acarrea tantos costes a la mayoría y ganancias tan arbitrarias a unos pocos no es mejor que el que describió King. La transparencia financiera se ha convertido en una urgencia."                     ( Andreu Missé , El País, 05/05/25)

7.5.24

El banco malo (SAREB) reconoce ahora que no podrá devolver el rescate y aumentará la deuda pública en 14.600 millones de euros más... Reconociendo sin pudor que ni ha cumplido ni cumplirá el mandato que al banco malo le fue encomendado, sus gestores no han tenido empacho en embolsarse sueldos escandalosos. Solo en el 2019 consejeros y altos directivos se agenciaron más de cinco millones de euros [11]. Y eso que la propia página web de la SAREB especifica que “está sometida a una rigurosa supervisión llevada a cabo por tres organismos: La Comisión de Seguimiento, el Banco de España y la Comisión Nacional del Mercado de Valores (CNMV)”

 "El banco malo (SAREB), suma y sigue. Sigue sumando deuda pública al abultadísimo rescate de la banca española, hipoteca que aún no ha sido devuelta y que no ha resuelto el grave problema de vivienda que arrastra el país.

El más reciente anuncio de la Sociedad de Gestión de Activos Procedentes de la Reestructuración Bancaria (SAREB) es que no podrá podrá devolver parte de la deuda que tiene con aval del Estado, que ascendía a 50.781 millones de euros en su origen en 2012 y era de 29.413 millones de euros a cierre de 2023 [1]. En concreto, en su reciente presentación de resultados, el banco malo ha reconocido que le será imposible reembolsar 14.600 millones de euros, que pasarán a engrosar aún más la deuda pública cuando en 2027 expire el mandato de la sociedad. Los tenedores de estos bonos son los principales bancos, como Santander, CaixaBank y BBVA [2].

 ’Hay una parte de la deuda que no se va a poder amortizar’, admitió Leopoldo Puig, consejero delegado de SAREB, en la presentación de resultados el pasado 25 de abril. ’En nuestras cuentas oficiales ya reflejamos un patrimonio negativo de 14.600 millones, eso ya va dando un indicio de por dónde van las cosas...’, dijo. Y dudó de si serían capaces de liquidar toda la cartera en 2027 [3].

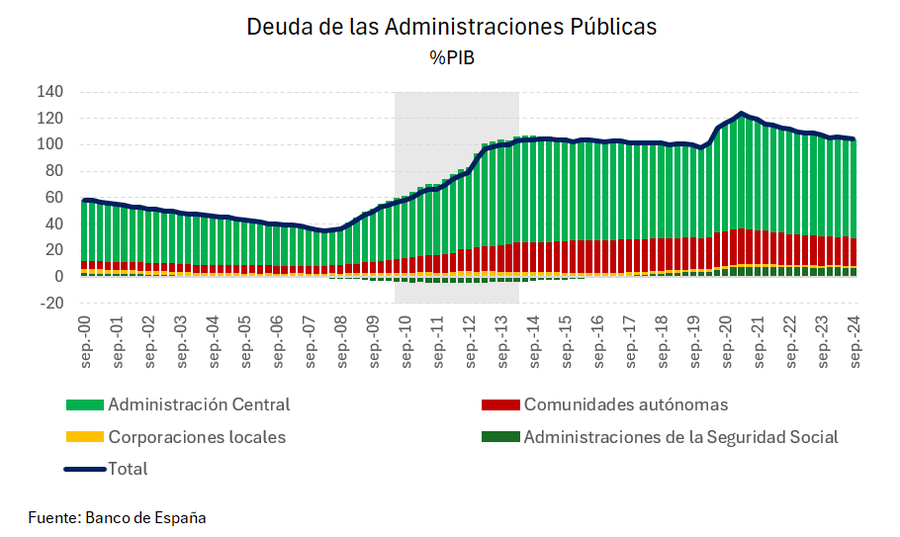
En las goteras de la banca en general y el banco malo en particular, llueve sobre mojado. En el rescate de hasta 100.000 millones de euros que Luis de Guindos, bajo el Gobierno popular de Mariano Rajoy, firmó en 2012 [4] y que ya disparó aquel año la deuda y el déficit públicos [5], hay que contabilizar la reclasificación en el sector de las Administraciones Públicas de 34.182 millones de euros de la SAREB en 2020, en plena pandemia, por mandato de la Comisión Europea, supervisora estricta de todo el proceso de reestructuración de la banca española desde su inicio [6]. El resultado fue un aumento de la deuda pública que representó nada más y nada menos que el 3% del PIB español a precios de mercado en diciembre de 2020, según cálculos del Banco de España [7], lo que contribuyó a superar el 125% del PIB en el primer trimestre de 2021 [8]. (Ver gráfico de la AIReF)

 SAREB, entre buitres y parásitos

Desde estas líneas hemos dado buena cuenta de las prácticas del banco malo que, gestionado entre buitres y parásitos [9] le han llevado a registrar pérdida tras pérdida, con una transparencia muy mejorable. Un agujero negro sin fin del que nadie responde.

Entre dichas prácticas se cuentan los exdirectivos del banco malo que terminan recalando en los bancos y fondos beneficiados por la SAREB. Como el caso de Álvaro Areal, exdirector adjunto de SAREB durante casi una década, que fue fichado a principios de 2023 por Blackstone, buitre de casas y casinos [10]. Pocos meses antes, Areal había sido uno de los máximos responsables del proyecto SMO (Simplificación del Modelo Operativo), que culminó con la adjudicación de los despojos del banco malo a los buitres de KKR y Blackstone, Hipoges y Anticipa-Aliseda, respectivamente. El Proyecto SMO se implementó después de que la SAREB pasara a ser de mayoría pública, a partir de 2022, con el 50,14% del banco malo en manos del FROB, “Autoridad de Resolución Ejecutiva”.

Reconociendo sin pudor que ni ha cumplido ni cumplirá el mandato que al banco malo le fue encomendado, sus gestores no han tenido empacho en embolsarse sueldos escandalosos. Solo en el 2019 consejeros y altos directivos se agenciaron más de cinco millones de euros [11].

Y eso que la propia página web de la SAREB especifica que “está sometida a una rigurosa supervisión llevada a cabo por tres organismos: La Comisión de Seguimiento, el Banco de España y la Comisión Nacional del Mercado de Valores (CNMV)”. La Comisión de Seguimiento está compuesta por el Ministerio de Economía, el Ministerio de Hacienda, el Banco de España y la CNMV. Asimismo, “puede requerir la supervisión adicional de otras entidades públicas nacionales o supranacionales, como ocurre con el Banco Central Europeo (BCE), que acude como observador a sus reuniones”.

 Pero es que además, el propio documento del rescate financiero, el Memorando de Entendimiento entre la Comisión Europea y España, que incluye la obligación de crear la entidad de gestión de activos deteriorados para su segregación, detalla lo siguiente:

“Los bancos que reciban ayuda estatal contribuirán con sus propios recursos, en la mayor medida posible, al coste de la reestructuración. Posibles medidas son la venta de participaciones y activos secundarios, la eliminación de actividades secundarias, la prohibición del pago de dividendos, la prohibición de remuneración discrecional de los instrumentos híbridos de capital y la prohibición del crecimiento no orgánico. Los bancos y sus accionistas deberán sufrir pérdidas antes de que se aprueben medidas de ayuda estatal, y garantizar la absorción de las pérdidas de los instrumentos de capital y de los instrumentos híbridos de capital, en la mayor medida posible” [12].

Nuevas reglas fiscales de la UE

Este reconocimiento de que el banco malo no podrá devolver el rescate, lo que engrosará aún más la deuda pública, se produce al tiempo que la Unión Europea (UE) vuelve oficialmente a la austeridad. El pasado 30 de abril entraron en vigor las nuevas reglas fiscales de la UE [13].

Entre las normas figura que los países con deuda excesiva tendrán que reducirla, de media, un punto porcentual al año si se sitúa por encima del 90% del PIB, y en 0,5 puntos si está entre el 60% y el 90% del PIB. Si el déficit supera el 3% del PIB, el país en cuestión tendrá que reducirlo en los periodos con crecimiento para alcanzar 1,5% y acumular capacidad de gasto para utilizarla cuando las condiciones económicas sean menos propicias. Los estados miembros deberán remitir sus primeros planes nacionales antes del 20 de septiembre de 2024 [14].

 Mientras tanto, los desahucios continúan, así como los desequilibrios en materia de vivienda. En uno de sus últimos comunicados, la Plataforma de Afectadas por la Hipoteca (PAH) recoge el número de desahucios ejecutados en España en 2023: 26.659, según datos del Consejo General del Poder Judicial (CGPJ). Estos desahucios se desglosan de la siguiente manera: 5.260 derivados de ejecución hipotecaria, 19.676 como consecuencia de impago de alquiler, y 1.723 derivados de otras causas. “También la banca ha presentado 19.577 nuevas ejecuciones hipotecarias, que elevarán sin duda la cifra de desahucios por esta causa en 2024”, añade la PAH.

Según la plataforma, “estas cifras corroboran, en primer lugar, que el Derecho Humano a la Vivienda es inexistente, por la falta de Parque Público, tantas veces reivindicado por la PAH. También que, como venimos denunciando, aunque el escudo social evita muchos desahucios, es insuficiente para hacer frente a la especulación”. Entre las reivindicaciones finales de ese comunicado, la PAH exige al Gobierno “que ponga de inmediato todo el parque de la Sareb en los Parques Públicos de Vivienda, que reclame el uso temporal del parque en manos de la banca rescatada como parte del pago de su deuda, y que invierta en la expropiación de parte de los 3,8 millones de casas desocupadas existentes” [15].

Tanto las entidades financieras como los fondos, cuando sus clientes o inquilino/as no pagan, los desahucian sin contemplaciones y les echan encima todo el peso de la ley. ¿Por qué para ellos su hipoteca no devuelta, que se cuenta por miles de millones de euros y afecta al interés general [16], sus deudas impagadas, su nefasta gestión, su flagrante expolio a las arcas públicas no tienen consecuencias? (...)"                   

( Fátima Martín , CADTM, 06/05/2, notas en el original)